
Como decía Unamuno, tengo tan buena memoria como buen olvido. Si la primera no falla, hoy se cumple un mes desde que, con motivos por todos conocidos, dio comienzo una llamativa ocupación de una célebre plaza pública, lo que sugiere indagar sobre si la idea de instalación adquirirá sustantividad propia respecto del ejercicio del derecho de reunión, que ampara la manifestación pacífica, la protesta y una dimensión colectiva de la libertad de expresión, lo que exige naturalmente cierta utilización temporal del espacio urbano. Es más dudoso, sin embargo, que incorpore un título gratuito e indefinido para destinar, ordenar y administrar el lugar como una suerte de micrópolis, dotada, según describen las crónicas, de alojamientos, almacenes, cocinas, servicios comunes, infraestructuras logísticas y, en fin, zonas funcionalmente diferenciadas con mecanismos internos de asignación del espacio.
No pretendo calificar el modelo empleado, que de eso ya se ocupan los medios con sus fines, sino tratar de identificarlo y diseccionar las distintas versiones que presenta el fenómeno, si me permiten la expresión. Una reunión ocupa inevitablemente un terreno, una instalación estable, además, lo ordena y distribuye, es decir, configura los bienes y servicios necesarios para la convivencia organizada de los concurrentes, lo que permite ampliar el contexto. La reivindicación no desaparece por ello, pero junto a su indiscutible dimensión constitucional comienza a perfilarse una realidad material susceptible de valoración jurídica autónoma.
Es entonces cuando cabe plantearse, en términos de estricta hipótesis, si este advenimiento urbano constituye una utilización privativa o, cuando menos, un aprovechamiento especial del dominio público susceptible de gravarse por conducto de una tasa. El planteamiento puede resultar exótico, aunque su fundamento normativo no lo sea, si nos tomamos la molestia de conectar el artículo 2.2.a) de la Ley General Tributaria (LGT) con los artículos 20 y siguientes del texto refundido de la Ley Reguladora de las Haciendas Locales (LHL).
Puede afirmarse que existe utilización privativa cuando una parte del dominio público queda ocupada de tal manera que limita o excluye singularmente su utilización por los demás. El aprovechamiento especial presupone que la zona permanece disponible al uso común, con limitaciones, porque alguna persona o grupo obtiene de él una utilidad más intensa, cualificada o ventajosa que la correspondiente al conjunto de la ciudadanía. La frontera entre una y otra figura no siempre es perfecta, pero esta es una característica que puede afirmarse de casi todas las circunstancias que el espacio público comparte con las categorías del Derecho.
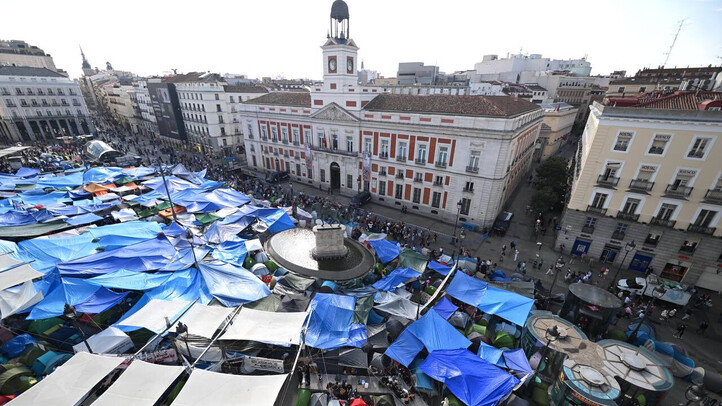
A todos los amables lectores se les ocurrirán ejemplos de estructuras que se reservan necesariamente la superficie sobre la que se asientan, excluyendo su uso por terceros, y otras que quizá no impidan completamente el tránsito, pero comportan un provecho cuya penetración excede del que podría calificarse como natural o general del espacio que todos compartimos. Dentro de un mismo asentamiento podrían convivir, por tanto, zonas de ocupación exclusiva y otras susceptibles de un aprovechamiento especial con espacios que continúen abiertos al uso común.
El ordenamiento local somete habitualmente a una tasa la instalación de quioscos, terrazas, puestos, casetas, contenedores, andamios, mercadillos y otras estructuras temporales. Ninguna de ellas es idéntica a una instalación asociada a una protesta, ni su distinta finalidad permite proyectar automáticamente el régimen de unas sobre la otra. Sí comparten, no obstante, un elemento material, una dosis del suelo público deja de estar disponible en las mismas condiciones para todos y proporciona una utilidad particular a determinadas personas.
Ciertamente, una tienda de campaña, por muy sofisticada que fuere, no se asimila a un quiosco porque tenga techo, del mismo modo que una cocina colectiva no se transforma en terraza porque en ella se sirva comida. El artículo 14 de la LGT prohíbe utilizar la analogía para extender más allá de sus términos estrictos el ámbito del hecho imponible, de las exenciones y de los demás beneficios o incentivos fiscales. Quiero con ello decir que, si la ordenanza vigente no contiene una categoría capaz de abarcar con precisión esta ocupación, no hay nada que gravar. Otra cosa sería establecerla prospectivamente, definiendo el hecho imponible mediante las características materiales de la ocupación, siempre ajenas en términos tributarios a la causa de quienes la promueven. Habría que delimitar las estructuras sujetas, determinar el obligado tributario, regular el devengo y fijar unas reglas de cuantificación claras y comprensibles, separando cuidadosamente los elementos indispensables para el ejercicio ordinario del derecho de reunión de aquellas instalaciones que poseen autonomía residencial, logística o asistencial.
Me intento explicar. La presencia de manifestantes, las asambleas, las pancartas portátiles y los medios razonablemente necesarios para expresar la protesta, el anhelo o la pretensión, no podrían constituir elementos tributarios. La tasa no podría calcularse por asistente, ni, ocioso es mencionarlo, por la consigna o la reivindicación que la motive o fundamente. Si de lo que se trata es de hacer un uso racional del tributo, su objeto sería exclusivamente la instalación material que, por su estabilidad, superficie, función e intensidad, propiciara un uso singular del dominio público distinto de la mera permanencia de personas reunidas, obturando su disfrute por otras.
La regulación requeriría además una pieza que no puede incorporarse al expediente como si fuera un apéndice ornamental. De conformidad con el artículo 25 de la LHL, el acuerdo de establecimiento de una tasa por utilización privativa o aprovechamiento especial del dominio público debe adoptarse a la vista de un informe técnico-económico que ponga de manifiesto el valor de mercado del aprovechamiento. El artículo 24.1 del mismo cuerpo normativo dispone que, con carácter general, el importe se fijará tomando como referencia el valor que tendría en el mercado la utilidad derivada de aquella utilización si los bienes afectados no fueran de dominio público.
El texto tendría que explicar cómo se llega al coste establecido, de qué fuentes proceden los datos empleados y por qué las variables elegidas representan razonablemente la utilidad obtenida. La cuota no puede deducirse de una impresión visual, de la repercusión mediática de la ocupación o del mayor o menor agotamiento institucional acumulado. Exigiría una metodología verificable y una relación reconocible entre la intensidad del aprovechamiento y la carga tributaria resultante.
La superficie efectivamente ocupada sería el primer elemento de valoración, pero no bastaría con trazar un perímetro alrededor del conjunto y considerar privatizado todo cuanto quedara dentro. Habría que distinguir las superficies ocupadas de manera exclusiva por alojamientos, almacenes o recintos cerrados, las destinadas a instalaciones colectivas, las zonas de circulación interna y aquellas otras que continuasen materialmente abiertas al tránsito y uso general. Y en este empeño, la precisión sería especialmente relevante en una ocupación heterogénea, porque medir toda el área como si fuera un bloque indivisible produciría una cuota alejada de la utilidad real. Me refiero, claro está, al grado de exclusión del uso común, sin despreciar la centralidad y la categoría del espacio ocupado. Es evidente que la utilidad de disponer singularmente de una plaza sometida a una gran intensidad peatonal, comercial, turística e institucional no equivale a la obtenida en un emplazamiento periférico de escaso tránsito.
Podrían utilizarse como referencia los valores correspondientes a ocupaciones temporales autorizadas, los cánones aplicables a instalaciones comparables, las magnitudes de otros aprovechamientos demaniales o, con las correcciones necesarias, la valoración de espacios próximos. Eso sí, cualquier equiparación exigiría una adecuada ponderación. El valor comercial de una terraza no puede trasladarse sin más a una instalación sin finalidad lucrativa, aunque pueda ofrecer información relativa sobre el correspondiente al suelo. La memoria debería aplicar coeficientes correctores que reflejasen las diferencias de uso, intensidad, duración y finalidad, explicando por qué se adopta cada uno de ellos.
Es cierto que la ausencia de lucro no excluye necesariamente la existencia de una utilidad demanial. También la obtiene quien dispone de espacio para alojarse, almacenar bienes, prestar servicios colectivos o sostener una infraestructura logística, aunque no cobre por ello. El aprovechamiento especial del dominio público no requiere siempre la obtención de un beneficio económico. Otra cosa es que el carácter altruista de la instalación pueda justificar, dentro del marco legal, una moderación en su valoración.
Igualmente, habría de tomarse en consideración la duración de la ocupación, por la ventaja que ocasiona la indisponibilidad mantenida en el tiempo durante semanas o meses, sin perder de vista, además, que, si el importe resultante alcanzara cifras manifiestamente desproporcionadas y ajenas al valor de la utilidad, su función dejaría de ser tributaria (y, por tanto, rechazable).
La exigencia de ese informe no constituye una formalidad menor. Permite comprobar que la cuota responde al valor del aprovechamiento, facilita asimismo el control jurisdiccional de la ordenanza y protege frente a diferencias de trato no justificadas. Del mismo modo que la ocupación presenta características excepcionales, la respuesta no podría consistir en relajar la motivación, sino precisamente en reforzarla.
En otro orden de cosas, el hecho de que la ocupación carezca o no de autorización es irrelevante. La irregularidad no debería determinar, por sí sola, su exclusión de la tasa. Si el hecho imponible consiste en la utilización efectiva o en el aprovechamiento especial del dominio público, la ausencia de título no hace desaparecer la realidad material de la ocupación. Una interpretación contraria conduciría al absurdo. Si quien solicita autorización para instalar un quiosco, una caseta o una estructura temporal tiene que pagar, el que decida prescindir de ella no podría quedar dispensado, careciendo de sentido que el cumplimiento salga más caro que su alternativa.
El tributo a este modelo de acomodo reivindicativo tendría que resultar de la ley y de la ordenanza aplicable, correspondiendo a la Administración extractora acreditar la ocupación, medirla, clasificarla y determinar quién obtiene o mantiene el aprovechamiento. Este aspecto de la identificación del sujeto pasivo sería uno de los más delicados. No cabría atribuir esa condición a cualquiera que participase en una asamblea, atravesase la plaza o utilizase ocasionalmente alguno de los servicios. Respecto de las estructuras individualizadas, la liquidación podría dirigirse contra sus responsables o beneficiarios acreditados. En cuanto a las instalaciones de uso colectivo, habría que identificar a sus promotores, gestores o a aquellas personas que actuasen externa y manifiestamente como titulares de la representación que justifica el aprovechamiento. La posible existencia de una organización sin personalidad jurídica exigiría precisar primero y comprobar después los presupuestos establecidos en la normativa reguladora, sin presunciones abiertas que sirvan para facilitar la exacción.
Otra cuestión que hay que despejar es que el establecimiento de una tasa no legalizaría (mediante una especie de convalidación) la ocupación. Su pago no operaría como licencia o salvoconducto para permanecer indefinidamente en la plaza. La Administración podría exigir el importe devengado por el uso efectivamente realizado y, al mismo tiempo, ordenar el desalojo y la retirada de las instalaciones, imponer las sanciones correspondientes a las infracciones acreditadas y reclamar la reparación de los daños causados. Cada institución cumple una función diferente. La tasa grava el aprovechamiento, el desalojo restablece el uso común, la sanción reacciona frente a una infracción y la indemnización repara el perjuicio. Pagar no concede un derecho a quedarse, del mismo modo que abonar una multa de estacionamiento no reserva el espacio para aparcar.
Resumiendo, que se me desatan las teclas, una plaza pública puede seguir siendo escenario de una protesta legítima y soportar al mismo tiempo las consecuencias jurídicas anudadas a su modus operandi. El dato decisivo no sería la causa defendida, sino la intensidad del uso del espacio común propio de la micrópolis levantada.
Si esa instalación estable constituye una utilización privativa o un aprovechamiento especial del dominio público, existe fundamento legal para plantear el establecimiento de una tasa cuyo rigor exigiría huir de una oportunidad recaudatoria y la aprobación de una ordenanza previa, con un hecho imponible claramente delimitado, sujetos pasivos identificables, una cuantificación proporcionada desarrollada en un informe técnico-económico capaz de explicar, con datos contrastables, el valor de la utilidad obtenida.
Después de todo, una pequeña ciudad surgida en una plaza, sin plan urbanístico, ni licencia de obras, surtida de servicios para solaz de sus habitantes, podría disponer también de una oficina de recaudación tributaria, siempre que responda fielmente a los cánones de esta figura tributaria.
¿Se lo imaginan? Pues olvídenlo. Estas ocurrencias impracticables son propias de un tributarista con demasiados años de servicio dedicados a la observación del poder fiscal, redactadas con la única finalidad de entretenerse un rato y, en el mejor de los escenarios, aportar material para su deliberación en las aulas. Nada más.