
With the whole world crumbling, we pick this time to fall in love…
Eso recordaba Richard Blaine desde su bar en Casablanca que le decía Ilse Lund la víspera de la entrada de los nazis en París. Con el mundo desmoronándose, elegimos este momento para enamorarnos.
Para la versión doblada al español, lo que recordó Richard que le decía Ilse era algo más simplón. El mundo se derrumba y nosotros nos enamoramos.
No sé a Uds., a mí me gusta más la versión original inglesa. Quizá por ese pick, por esa idea de elección, que enlaza en mi cabeza con otra escena de la película, ya en su desenlace final. Me refiero a aquella en la que, en un plano corto y en un aeropuerto envuelto en la niebla, aparecen los dos, Richard e Ilse, con los rostros muy cerca, casi a la misma altura, aunque un poco más alto él, que busca con su mirada serenar la inquietud de la de ella; los dos con sus fedoras, el de él, de ala mediana, ligeramente inclinado hacia delante, el de ella, de ala ancha, ligeramente inclinado hacia la derecha. Aquella escena —ya saben Uds.— en la que él, a la izquierda de la pantalla, le dice a ella, a la derecha, que debe marcharse con Victor Laszlo en ese avión, que si ese avión sale y ella no va con él, lo lamentará. Maybe not today, maybe not tomorrow, but soon and for the rest of your life.
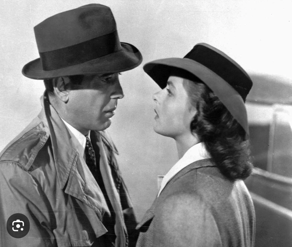
La película remite a un pasado en el que, quizá por esos sombreros, había gente que no necesitaba farmear aura para tenerla toda. A un pasado en el que las consecuencias de las propias elecciones se sopesaban antes de decidir. A un pasado en el que el propio interés no era la única ni la principal variable a sopesar en esa decisión.
Para esa sensación de que el mundo entero se desmorona no es necesario, en cambio, remitirnos al pasado ni retroceder en el tiempo. Basta con abrir los ojos y encender la televisión. Y quizá a ello se deba —digo yo— ese insistente parafraseo con cierto tinte recriminatorio que no deja de rondarme últimamente por la cabeza.
Con el mundo desmoronándose y yo elijo este momento para una nueva disquisición fiscal.
Pueden Uds. unirse a mi reproche mental pues ya ven que carezco de toda auctoritas para afeárselo a nadie. Ahora bien, sepan Uds. que el reproche será vano, que no hay nada —bien lo sé yo— que pueda impedirme que, como si de un avión huyendo de Casablanca se tratara, busque en mis disquisiciones tributarias un medio de evasión del presente hacia —quizá, ojalá— un futuro mejor.
—
Las medidas cautelares provisionales (art. 81 LGT) y los requisitos que ha de cumplir su regulación para no vulnerar el derecho de propiedad (art. 1-P1 CEDH)
El artículo 81 de la Ley General Tributaria, dentro de la Sección 5.ª —Garantías de la deuda tributaria— del Capítulo IV de su Título II, permite a la Administración tributaria, en garantía del cobro de las deudas tributarias, “adoptar medidas cautelares de carácter provisional” en los procedimientos de aplicación de tributos; esto es, antes de que se haya dictado el acto administrativo del que resulta la deuda tributaria.
Estas medidas cautelares provisionales pueden incluir, “entre otras legalmente previstas” (cfr. art. 81.4 e) LGT), la retención del pago de devoluciones tributarias, el embargo preventivo de bienes y derechos, la prohibición de enajenar, gravar o disponer de bienes o derechos, o la retención de parte los pagos que las empresas que contraten obras o servicios correspondientes a su actividad principal realicen a los contratistas.
El precepto, por tanto, autoriza una injerencia por parte de la Administración tributaria en el derecho de propiedad (art. 33.1 CE, art. 17 CDFUE, art. 1-P1 CEDH). Recordemos así que en la versión inglesa, el artículo 1 del Protocolo n.º 1 a la Convención de Roma empieza proclamando que “everyone is entitled to the peaceful enjoyment of his possesssions” y que no hay nada que afecte más a la pacífica posesión de los bienes y derechos de uno que levantarte un día por la mañana y encontrarte que te han embargado la casa, el coche y la cuenta bancaria… O, cuando todo parece perdido y como nos contaba hace poco Javier, levantarte un día por la mañana y encontrarte que te han embargado la liquidez que permite sostener el negocio que constituye tu medio de vida.
Para que una injerencia en el derecho de la propiedad que persigue un fin de interés general tan justificado como el de garantizar el cobro de las (a veces futuras) deudas tributarias sea legítima y no suponga una vulneración del derecho de propiedad, el primer requisito que establecen los textos que proclaman y reconocen ese derecho es que la medida sea legal, que venga prevista en la ley. Podrían pensar Uds. que en nuestro ordenamiento ese requisito se cumple con claridad pues justamente el artículo 81 de la Ley General Tributaria prevé y regula la adopción de medidas cautelares provisionales por parte de la Administración. Pero ¿es eso verdaderamente así?, ¿la regulación del artículo 81 de la Ley General Tributaria es suficiente para dar cumplimiento a las exigencias de legalidad de la injerencia en la propiedad tal y como la entiende el Tribunal Europeo de Derechos Humanos?
Ese Tribunal ha reiterado que el concepto de legalidad al que se refiere el artículo 1 del Protocolo n.º 1 —u otros preceptos— del Convenio Europeo de Derechos Humanos no se limita a la mera existencia de una norma interna que ampare la medida, sino que esa ley debe cumplir la finalidad que tiene toda ley en un Estado de Derecho: proteger al particular frente a las injerencias arbitrarias de las autoridades públicas en los derechos reconocidos por el Convenio. Y por eso entiende —y cito textualmente de la sentencia de 15 de junio de 2006, Zlínsat, Spol. S R.O. c. Bulgaria (demanda n.º 57785/00), §98— que “sería contrario al Estado de Derecho que la discrecionalidad jurídica otorgada a las autoridades en ámbitos que afectan a derechos fundamentales se expresara en términos de una discrecionalidad ilimitada (unfettered discretion)” y que, “en consecuencia, la ley debe indicar el alcance de dicha discrecionalidad y la forma de su ejercicio con la claridad suficiente para ofrecer a las personas y entidades afectadas una protección adecuada frente a las injerencias arbitrarias”.
Cuando la ley no ofrece esa protección ex ante, porque por la materia de que se trate es difícil limitar el margen de discrecionalidad de las autoridades públicas, entonces el Tribunal Europeo de Derechos Humanos exige que la ofrezca ex post, ofreciendo a los justiciables un recurso, un remedio procesal, efectivo. Esto, que se recoge con mucha claridad en la jurisprudencia más reciente del Tribunal de Estrasburgo sobre el derecho a la intimidad (art. 8 CEDH) —v. gr., en Ferrieri y Bonassissa c. Italia—, también se encuentra en los pronunciamientos sobre el derecho de propiedad (cfr., SSTEDH, de 24.11.2005, Capital Bank AD c. Bulgaria, demanda n.º 49429/99, §§ 133-134; 15.6.2006, Zlínsat, spol. s r.o. c. Bulgaria, demanda n.º 57785/00, §§ 98-99; 19.11.2020, Project-Trade d.o.o. c. Croacia, demanda n.º 1920/14, §§ 82-88).
Para enjuiciar, por tanto, si los obligados tributarios se encuentran protegidos frente a eventuales injerencias arbitrarias de la Administración en la pacífica posesión de sus bienes y derechos será necesario valorar si el artículo 81 de la Ley General Tributaria establece algún límite a la discrecionalidad administrativa en la adopción de la medida cautelar (control ex ante) y, en su defecto, si los obligados tributarios disponen de un remedio procesal efectivo ante una autoridad independiente (control ex post).
¿Existe un control ex ante de la eventual arbitrariedad?, ¿establece la ley límites a la discrecionalidad administrativa en la adopción de la medida cautelar provisional?
El artículo 81 permite a la Administración tributaria, en su apartado 1, adoptar medidas cautelares de carácter provisional cuando existan indicios racionales de que, en ausencia de dichas medidas, el cobro de las deudas para cuya recaudación sea competente se vería frustrado o gravemente dificultado. Esas medidas adoptadas, según su apartado 3, ha de ser proporcionadas al daño que se pretenda evitar y en la cuantía estrictamente necesaria para asegurar el cobro de la deuda, sin que en ningún caso puedan producir un perjuicio de difícil o imposible reparación. Por otro lado, las medidas han de cesar, como regla general y con las excepciones que prevé su apartado 8, en el plazo de seis meses desde su adopción.
Como puede verse, el apartado 1 se proyecta sobre las exigencias para la adopción de la medida cautelar (los presupuestos que deben concurrir), mientras que los otros dos apartados citados lo hacen sobre su posible alcance una vez tomada la decisión de adoptarlas, tanto temporal (seis meses iniciales, ampliables a doce), como material (respetuoso con el principio de proporcionalidad).
Centrándonos en las exigencias para la adopción de la medida, el requisito legal —i.e., la existencia de indicios racionales de frustración o grave dificultad en el cobro de la deuda— se desdobla en su interpretación forense en dos: la apariencia de buen derecho (fumus boni iuris) de la deuda cuyo cobro se trata de garantizar, y el riesgo recaudatorio (periculum in mora) del deudor tributario.
En cuanto al fumus boni iuris, la doctrina administrativa del TEAC (RRTEAC de 6.11.2014, RG 06752/2012, y 23.3.2017, RG 06940/2014) entiende que se cumple cuando en el procedimiento de aplicación de tributos ya se ha dictado la propuesta de resolución…, como si las propuestas administrativas tuvieran esa presunción de validez que la ley atribuye a los actos administrativos y como si los funcionarios públicos estuvieran dotados del don de la infalibilidad, pues la práctica ofrece ejemplos en los que ni siquiera se ha considerado necesario el transcurso del trámite de audiencia, ni examinar lo que el obligado tributario hubiera considerado oportuno alegar a esa propuesta, para considerar cumplido el requisito. Una propuesta de liquidación tributaria que incurra en un manifiesto error aritmético, o que confunda el tipo aplicable, o que inaplique un precepto legal, o que atribuya a una persona la renta obtenida por otro, cumplirá —por el solo hecho de haber sido dictada por un funcionario público— el requisito del fumus boni iuris. Convendrán conmigo —¡digo yo!— en que en este punto mucha mucha limitación a la discrecionalidad administrativa no ofrece la ley. Y si eso no les acaba de convencer para convenir conmigo, quizá deban saber Uds. que la práctica profesional es testigo de supuestos en los que la medida cautelar se adopta antes siquiera de que esa propuesta de liquidación se haya dictado, como nos explicaba Javier Povo en esta reciente entrada: Primero disparo y luego pregunto. Las medidas cautelares en la vía instructora.
En cuanto al periculum in mora, que debería —me parece a mí— ser objeto de una motivación reforzada cuando el fumus boni iuris carece de anclaje en la presunción de validez de los actos administrativos, tiene una vertiente objetiva (insuficiencia o iliquidez del patrimonio) y otra subjetiva (carácter elusivo u obstructivo de su conducta), siendo mucho más relevante la segunda que la primera: el periculum in mora objetivo es insuficiente por sí mismo para justificar la adopción de la medida cautelar (RTEAC de 23.3.2017, RG 06940/2014), mientras que, de forma excepcional, sí puede hacerlo el periculum in mora subjetivo ante conductas elusivas de la obligación de pago de especial gravedad (RTEAC de 22.10.2008, RG 428/2008).
Pues bien, sobre el significado de este periculum in mora subjetivo, se afirmó (RTEAC de 31.1.2018, RG 2493/2017) que “la norma no exige que tales indicios sobre la frustración o grave dificultad del cobro estén constituidos exclusivamente por comportamientos del obligado tributario reprochables desde el punto de vista recaudatorio”, que “cualquier comportamiento del obligado tributario detectado por la Administración que, de no adoptarse las medidas cautelares, pueda frustrar o dificultar gravemente el cobro de la deuda tributaria, sería apto para la adopción de dichas medida” y que “puede tratarse, por tanto, de la conducta elusiva puesta de manifiesto por la Administración en el procedimiento de comprobación encaminado a la regularización tributaria del interesado, sin que sea necesario —como sugiere el TEAR— que se trate en todo caso de actuaciones especialmente graves, pues la norma nada dice tampoco al respecto”.
Estas afirmaciones del TEAC han llevado en la práctica a dejar vacía de contenido la doctrina sentada en su previa resolución, dictada en unificación de criterio, de 15 de diciembre de 2017 (RG 00/02493/2017), en la que se negaba la posibilidad de que el riesgo subjetivo se basara fundamentalmente en la imposición de sanciones al obligado tributario. Y decimos esto porque nos consta la existencia de acuerdos de adopción de medidas cautelares en los que —en claro contraste con esa otra resolución de 2017— el riesgo subjetivo se ha basado, sola y exclusivamente, en la existencia de un acta en la que el inspector actuario apreciaba indicios de la comisión de infracciones tributarias.
Convendrán de nuevo conmigo —¡digo de nuevo yo!— que en este estado de la cuestión mucha mucha limitación a la discrecionalidad administrativa tampoco ofrece la ley, cuando permite apreciar el periculum in mora subjetivo en obligados tributarios que, pudiendo haberse equivocado en sus obligaciones de declaración, siempre han sido cumplidores con las de ingreso. Cuando permite apreciar el periculum in mora subjetivo en obligados tributarios que, cuando reciben el acuerdo de adopción de medidas cautelares, ya estaban preparándose y adoptando los pasos necesarios para garantizar la futura deuda de confirmarse la propuesta de liquidación contenida en el acta y obtener así su suspensión automática.
¿Existe un control ex post de la eventual arbitrariedad?, ¿hay un remedio procesal efectivo ante una autoridad independiente?
Como remedio procesal frente al acuerdo de adopción de medidas cautelares, la ley solo ofrece el recurso de reposición y la vía económico-administrativa.
En cuanto al recurso de reposición ante el mismo órgano que dictó el acto, no puede obviamente calificarse de recurso ante un órgano independiente y, quizá por ello —porque es muy difícil convencer de que no es conforme a derecho la medida adoptada a quien pudo creer de buena fe que lo era cuando la adoptó— no suele ser efectivo. Si alguien tiene una experiencia diferente, le agradeceré mucho que la comparta conmigo.
En cuanto a la reclamación económico-administrativa, al margen de las dudas que sobre la independencia de los tribunales económico-administrativos arrojó la sentencia del TJUE 21 de enero de 2020, Banco de Santander, también suscita cierto escepticismo su efectividad, en esta ocasión porque no es infrecuente que la reclamación económico-administrativa termine por pérdida sobrevenida de objeto, al transcurrir el plazo de vigencia máximo de las medidas cautelares antes de que se pronuncie el tribunal.
Sí podría ser efectivo, por independencia del tribunal y por el carácter preferente y sumario que se atribuye a su tramitación, el recurso contencioso-administrativo para la protección de los derechos fundamentales de la persona (arts. 114 y ss. LJCA). Pero este recurso exige que la medida cautelar suponga vulneración de otros derechos fundamentales distintos del derecho de propiedad (cfr., art. 53.2 CE), lo que no suele ser fácil de justificar en muchos casos.
No parece haber, por tanto, un remedio procesal efectivo para el control ex post de la eventual arbitrariedad en la que pueda incurrir una medida cautelar.
Quizá sea que se piense que con la limitación de su alcance temporal ya se evita de forma suficiente la eventual injerencia arbitraria en el derecho de la propiedad… esto es, quizá se piense que los particulares en un Estado de Derecho que también es Social deben estar dispuestos a soportar injerencias que pueden ser arbitrarias en la pacífica posesión de sus bienes en la medida en que saben que no se prolongarán en exceso en el tiempo. Que no son como ese cierre hasta nuevo aviso del Rick’s Café que ordena el Capitán Renault en Casablanca. Que tenemos certidumbre sobre su final. Y que —total— seis, doce meses, no son nada en la vida de una empresa, de un particular. Muchos más pasaron sin verse Richard e Ilse antes de encontrarse en Casablanca y tampoco fue para tanto. Que —¡por el amor de Dios!— no hay que rasgarse las vestiduras por todo.
—
Y hasta aquí la disquisición tributaria que he elegido para este momento en que el mundo se desmorona.
Si el mundo se hubiera desmoronado del todo hace 80 años, a Richard e Ilse también les habría quedado lo que sabían cuando se despidieron en Casablanca que siempre les quedaría: París. Se acabe el mundo por desmoronar del todo ahora o no, a mí —afortunada que es una— siempre me quedarán muchas más cosas: la retribución de los administradores, el abuso de derecho, el principio de proporcionalidad, la DAC-6, la responsabilidad tributaria y, ahora también, las medidas cautelares provisionales…
No se me mueran de envidia, por favor, que dispuesta estoy a compartirlo todo.
Ya saben: here’s looking at you, kids. Va por Uds., chiquillos.