
Paripé (DRAE): Del caló paruipén ‘cambio, trueque’.
- m. coloq. Fingimiento, simulación o acto hipócrita.
***
Sea una empresa X que, con motivo de una actuación inspectora, observa -desconcertada, habré de decir- cómo la AEAT lleva a cabo una estimación indirecta al haber apreciado (siempre desde su subjetiva perspectiva; también he de decir) anomalías sustanciales en contabilidad.
La cuestión es que una vez metidos en la harina de la estimación indirecta, hay que ir a ella con todas las consecuencias; y a ello precisamente voy.
El artículo 158.1 LGT preceptúa que “cuando resulte aplicable el método de estimación indirecta, la inspección de los tributos acompañará a las actas incoadas para regularizar la situación tributaria de los obligados tributarios un informe razonado sobre:
a) Las causas determinantes de la aplicación del método de estimación indirecta.
b) La situación de la contabilidad y registros obligatorios del obligado tributario.
c) La justificación de los medios elegidos para la determinación de las bases, rendimientos o cuotas.
d) Los cálculos y estimaciones efectuados en virtud de los medios elegidos”.
La intención del legislador queda clara en la literalidad de ese artículo: si la AEAT considera aplicable el régimen de estimación indirecta, es imperativo (no otra cosa denota el uso verbal utilizado: “acompañará”) que el acta en cuestión se complemente con un informe específico al respecto; informe donde la AEAT habrá de explayarse sobre las razones (“razonado”, dice la LGT) que le llevan a aplicar tal régimen de estimación.
Obsérvese que lo que la LGT exige no es que el detalle de la estimación indirecta se vuelque, en su caso, en el propio acta; no. El mandato legislativo es tan claro como indubitable: “acompañará a las actas”; siendo así que, siempre según la RAE, ello denota -sí o sí- que cada uno de esos documentos -las actas por un lado, el informe por otro- mantenga su individualidad y singularidad: “Acompañar: Dicho de una cosa: existir junto a otra”.
Así las cosas, el contenido del preceptivo informe no puede, bajo ningún concepto, subsumirse -y, así, confundirse- con el propio contenido de las actas; no. Las actas deben existir, con su propio y específico contenido; haciendo referencia, eso sí, a la existencia de ese obligado informe que, a su vez, ha de conservar su propia sustantividad.
No otra cosa es lo que se desprende de lo interpretado por la jurisprudencia al respecto, siendo paradigma de ello -entre muchas otras- la clara STS de 7/6/2020 (recurso nº 1909/2005): “este Tribunal Supremo viene reconociendo al informe ampliatorio virtualidad para integrar la motivación de las actas de Inspección, de modo que un acta inicialmente incompleta puede quedar integrada por el informe ampliatorio que emite el actuario”. En análogo sentido la STS de 27/6/2007 (recurso nº 205/2002) que enfatizaba que los informes complementarios al acta pueden ser de gran relevancia para evitar una indefensión material del obligado tributario y la consiguiente nulidad de actuaciones; así, también, la SAN de 15/10/2015 que alude a esa imbricación entre el acta y su informe ampliatorio permitiendo un cierto reparto de papeles.
Es decir, el preceptivo informe puede subsanar la ausencia de motivación del acta; pero el contenido del acta nunca puede solventar la inexistencia -pura y dura- del informe que la Ley obliga a emitir; y es que “en el marco del procedimiento de inspección, los informes son documentos en los que se justifica, fundamenta, explica, aclara y razona el contenido del acta o, en su caso, la propuesta que formula la Inspección como resultado de las actuaciones realizadas en el ejercicio de sus funciones”; tal y como magistralmente (pues maestro es) ha señalado mi apreciado José Andrés Sánchez Pedroche[1].
Obsérvese, además, que esta obligación de emitir un informe específico en casos de estimación indirecta, y, como tal, expresamente contemplada en el artículo 158.1 LGT, es del todo independiente y, por tanto, autónoma de la en su día contemplada en el 157.2 LGT (preceptivo informe en caso de actas de disconformidad; y, desde el 11/7/2021, ya meramente potestativo a la discreción del actuario). Tan es así que el Preámbulo de la propia Ley 11/2021 (es decir, precisamente la que eliminó el carácter preceptivo del informe en caso de disconformidad) explica la razón -del todo cuestionable y, como tal, seriamente criticada por la doctrina académica más autorizada; Sánchez Pedroche, again[2]– por la que el Legislador eliminó esa obligatoriedad: “En la tramitación de las actas de disconformidad se elimina el carácter obligatorio del informe de disconformidad, dado que actualmente el contenido de ese informe en su integridad ya se viene recogiendo en el acta y la liquidación”. Apréciese que el Legislador no basa su decisión en que la praxis administrativa ya viniera omitiendo el informe entonces preceptivo para las actas de disconformidad; no: su ratio radica en que el contenido de éste ya se duplicaba: en el propio informe (que seguía existiendo) y en el acta.
Lo que, en opinión de aquella misma doctrina, “implica una nueva rebaja en las exigencias administrativas a la par que un potencial peligro para el inspeccionado. Resulta llamativo que con la enorme cantidad de obligaciones y modelos que deben cumplimentar los obligados tributarios -y que se aplican con indisimulado rigor por parte de la Administración- se libere a ésta de una obligación que, mal que bien, exigía al actuario recoger ulteriores datos, tales como la doctrina administrativa, la jurisprudencia y demás apoyatura en la fundamentación de sus pretensiones liquidatorias”[3].
Sin embargo, sea como fuere, la realidad es que el Legislador de 2021 no equiparó el escenario de las actas de disconformidad a la de los informes -que siguen siendo del todo preceptivos- en caso de estimación indirecta, pues en este caso sí que mantuvo expresamente la obligatoriedad de ese informe como producto administrativo independiente (aunque complementario) del acta. Al no adoptar la misma decisión en un caso y en el otro, son claras la pretensión y determinación del Legislativo: en caso de estimación indirecta debe emitirse -sí o sí- el informe, como requisito sine qua non, que da al contribuyente un plus de garantía al darle máximo detalle “ampliándole” la información relativa a esa decisión (sin perjuicio de la que al respecto ya pueda constar en el acta).
A mayor abundamiento, resulta que la AEAT en el acta incoada afirma (y, además, el Acuerdo de Liquidación reitera), en lo que aquí interesa, que “Se acompaña a la presente acta el informe AMPLIATORIO al que se refiere el artículo 158 de la LGT” (las mayúsculas son mías, pero la negrita y subrayado son originales del propio texto obra de la AEAT).
Lo que, por tanto, no es de recibo, es que el acta haga referencia (de un modo ya visualmente destacado, como hemos podido apreciar: con negrita y subrayado; lo que evidencia que la AEAT es del todo consciente de la relevancia de tal obligación que a ella atañe; tanto como para resaltarlo de modo tal que al contribuyente no se le escape ese requisito cuya razón de ser es preservar sus garantías constitucionales) a la existencia del preceptivo informe pero que éste, en realidad, no exista.
Y eso es lo que aquí acontece; pues, aunque el informe, físicamente, existe (en el sentido de que hay un documento en el expediente que aspira -sobre el papel- a cumplir ese mandato legal), la realidad es que tal formalidad se queda en un mero cumplimiento protocolario; pero no alcanza a la esencia del contenido del tal informe.
Esta denuncia (que evidencia un vaciamiento de un requisito sustantivo, exigido ex lege por el mismísimo Legislador) responde a que la realidad que subyace bajo la aparente existencia de ese informe es bien distinta: el pretendido informe, en realidad, no es más que una burda copia (en el sentido literal: un simple copia/pega) del acta; así, en concreto:
.- lo que el Informe califica como Hechos no es más que una simple copia (palabra por palabra) de seis páginas del acta; y
.- lo que el Informe ubica en Fundamentos de Derecho son una mera reproducción de lo plasmado en cinco páginas del acta del que trae causa y al que debería complementar.
Malamente, pues, el Informe podrá cumplir su legal función ampliatoria cuando en 14 de sus 16 páginas se limita a reproducir el contenido literal de 11 páginas del acta.
Es evidente que, siendo esto así, la praxis de la AEAT burla el mandato legal del 158.1 LGT; lo que viene a agravar -todavía más, si cabe- la falta de motivación de la regularización abordada por la AEAT. Y es que lo que no puede ser es que el informe venga a ser (como aquí acontece) un mero espejo de lo ya plasmado en el acta.
Y es que, si tal y como el propio texto del acta (y el Acuerdo de Liquidación) afirma, el informe tiene el carácter de “ampliatorio” (sic), eso exige que tal documento “amplíe” (DRAE: extienda, dilate) lo que el propio acta aporte al respecto; siendo así que -como acontece en el caso aquí enjuiciado- tal carácter o condición quedan burlados si aquél (el informe) es una mera reproducción de aquella (el acta). Y no es otra patología la aquí detectada: los FFD plasmados en el informe (donde obviamente ahí radica lo relevante), son una reproducción literal párrafo por párrafo de los plasmados en el acta; y lo mismo puede decirse de los Hechos.
Podrá decirse, pues, que la AEAT cumple en apariencia el mandato legal; pero la realidad es que detrás de esa mera apariencia, no hay sustancia; no hay un cumplimiento sustantivo (ergo real) de la exigencia de “ampliación” que el Legislador demanda (tal y como la propia AEAT afirma en el acta).
A ver no es que la cosa llegue al extremo de afirmar que habito en un país donde “en ocasiones veo fraudes de ley”, pero en estos tiempos de Decretos-leyes reenviados a la Diputación Permanente del Congreso de los Diputados inmediatamente después de haber recibido un varapalo del Pleno, o de singulares recursos de amparo interpuestos por el Defensor del Pueblo (¡vive! ¡y, además, actúa con tal celeridad que los nanosegundos se evidencian inútiles para medir su capacidad de reacción!!!)…, reconocerán que uno ya ande un poco mosca con ciertas actitudes públicas y que -así las cosas- se la coja con papel de fumar (no queda otra, “la verdad”; que diría mi hijo Álvaro).
Y así, entre unas cosas y las otras, ha llegado el otoño y hasta el frío (algo de).
Cuídense y sean buenos.
#ciudadaNOsúbdito
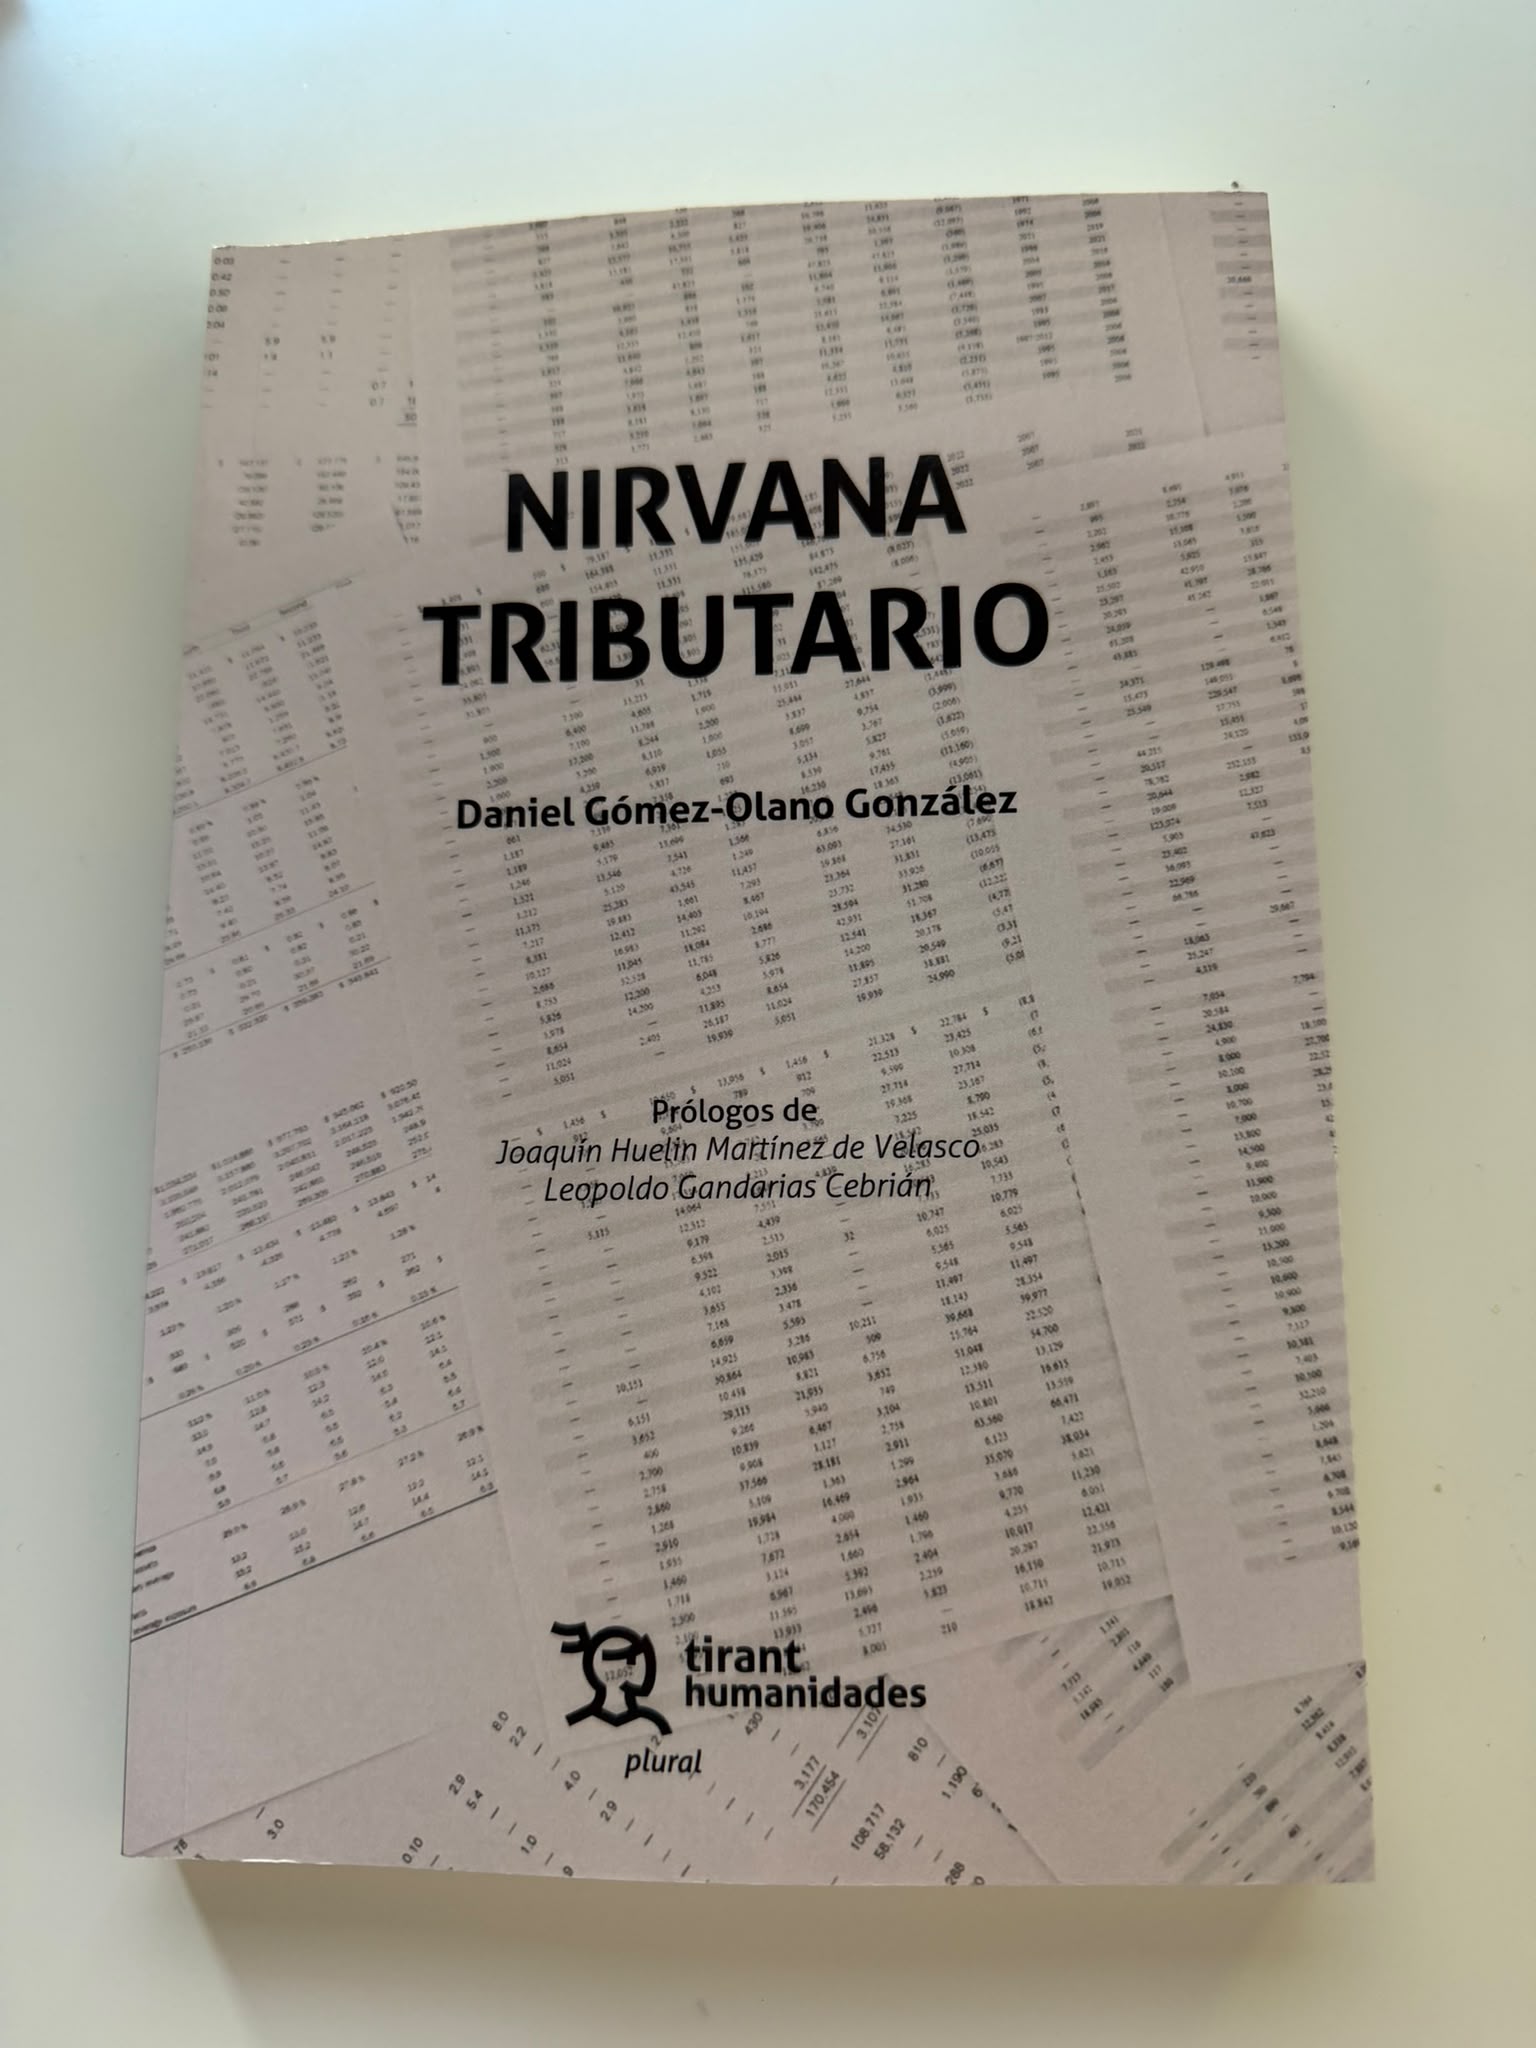
N.B.: Hoy, martes 27/10, a media tarde, me dejaré caer por la Escuela de Práctica Jurídica de la Universidad Complutense (una de las instituciones que han cometido la temeridad de convocarme para que, dando alguna que otra sesión docente, me desahogue a modo de terapia de grupo; ya saben: “Me llamo Javier Gómez y soy asesor fiscal. ¡Hola Javier!”) con motivo de la presentación de la primera novela (que no libro) del simpar Daniel Gómez-Olano: “Nirvana Tributario”.
Evento que, sin duda (tanto como que ya lo sé), convocará a unos cuantos miembros de la “grey tributaria” (mi apreciado Navarro Sanchís dixit) patria que, alentados por el cáustico Daniel y sus “secuaces” (ya saben, los “sospechosos habituales”; esta vez liderados por mis bienqueridos Joaquín Huelin y Leopoldo Gandarias; ¿cabía elegir prologuistas más sagaces que esa pareja?), veremos cómo cae la noche contemplando con arrobo como ya todo va a peor sin que nada podamos hacer para remediarlo. C´est la vie.
De aquí al terraplanismo, un paso…
***
«“Es muy buena persona”: la etiqueta más cómoda y más inútil de nuestras relaciones.
[Lo] decimos constantemente y que no dice nada. Ni de la persona a la que calificamos ni de nosotros mismos. Hemos convertido “bueno” en un cheque en blanco. Sirve para quedar bien sin arriesgar nada. O, peor aún, para disculpar lo indisculpable: “Fulanito no asume responsabilidades y arrastra al equipo, pero es tan buena persona”.
Escucho esto y se me ponen los pelos de punta. Reconozco que me tiene saturado.
Se entiende por bondad sonreír siempre, no generar fricción, caer bien a todos, pagar el café del desayuno. Pero esa bondad tiene un nombre: comodidad. La suya y la nuestra.
Nietzsche sospechaba que llamamos virtud (bondad) a lo que muchas veces es solo docilidad o conveniencia. Premiamos al que no molesta y le ponemos la etiqueta de “bueno”. Ser simpático no es una virtud. Evitar el conflicto cuando es necesario tampoco. Lo que hay que exigir es más justicia y menos “bondad” (al menos bondad mal entendida).
Aristóteles decía que la justicia consiste en tratar igual a los iguales y distinto a los distintos, según lo que cada uno merece. La bondad quiere que nadie se sienta mal. La justicia quiere que cada uno reciba lo que le corresponde, aunque incomode. Lo que hay que buscar es ser «justo», no ser «bueno»
En la práctica se vería así:
– Límites claros: decirle “no” a tu hijo y mantenerlo, aunque se enfade y te diga que eres malo.
– El mérito, para quien se lo gana: repartir el reconocimiento a partes iguales para que nadie se moleste no es generosidad ni bondad, es injusticia.
– La verdad sobre la mesa: decirle a un compañero que su trabajo está lastrando al equipo, aunque rompa la paz de la reunión.
Sin justicia, la bondad se queda en diplomacia del siglo XIX, la de los cigarros y las copas de coñac, esa que no supo evitar las guerras mundiales (vale, exagero un poco, pero ya me entendéis). En casa se convierte en permisividad. En el trabajo, en impunidad.
La justicia sin calidez es rigidez, de acuerdo. Pero la calidez sin justicia es cobardía. No basta con ser buenos. Hay que aprender a ser justos. Ese es el verdadero reto.
A nuestros hijos, enseñémosles criterio y a ser justos, no docilidad. Y en las empresas, necesitamos líderes con principios, justos, no ejecutivos simpáticos (buenos) que huyen del conflicto.
La próxima vez que digas “es muy buena persona”, pregúntate qué estás evitando decir´´.
Pablo Gómez-Acebo Calonge (LinkedIn, 14/10/2026).
[1] “Comentarios a la nueva Ley de represión del fraude fiscal”. CEF (RCyT. CEF) Núms. 461-462 (agosto-septiembre 2021).
[2] “Constituye este otro elocuente ejemplo de cómo las leyes de represión del fraude pretenden facilitar el trabajo de la Administración y fomentar su comodidad, aunque ello comporte una merma en los derechos y garantías de los contribuyentes. (…) La reforma, por tanto, supone un paso atrás para los derechos y garantías del contribuyente y un nuevo y gratuito obsequio a la comodidad de la Administración”. Op. Cit. Vid nota 1.
[3] Op. Cit. Vid nota 2.